Agevolazioni per commercianti, ristorazione ecc.
Cedolare secca per negozi e botteghe
NOTA INFORMATIVA CONDIVISA dal Sig. Roberto Masi
NOTA. LA CEDOLARE SECCA PER NEGOZI E BOTTEGHE
- PREMESSA
Il mondo produttivo Italiano è stato violentemente colpito durante i periodi di confinamento a casa imposti per limitare i contagi da Covid-19. Con i suoi decreti il Governo ha cercato di limitare la sofferenza del mondo economico in questi periodi di chiusura. Ora che le attività produttive e dei servizi sono state riaperte i provvedimenti di supporto da parte del Governo vengono progressivamente ridotti.
Tra le categorie che hanno sofferto per le chiusure ci sono molti tipi di esercizi commerciali (ristoranti, bar, discoteche, attività di vendita non alimentare ecc.): ora, tra tutte queste attività, quelle che sono riuscite a sopravvivere e hanno ricominciato a lavorare hanno ancora bisogno di qualche tipo di sostegno economico
La riduzione dei costi d’esercizio derivante dalla diminuzione del canone d’affitto del negozio o della bottega in cui l’attività commerciale ha luogo potrebbe essere una di queste forme di sostegno economico. Il proprietario del negozio/bottega potrebbe concedere questa riduzione del canone, senza peraltro ridurre il suo ricavo netto, sfruttando le agevolazioni ora concesse in materia fiscale per i negozi e le botteghe.
Queste agevolazioni nascono dalla novità decretata dalla legge di Bilancio del 2019 che ha introdotto, per i redditi dei locali adibiti a determinate attività commerciali e di ristorazione, la possibilità di avvalersi dell’opzione della tassazione con Cedolare secca al 21%, in alternativa alla tassazione IRPEF nel cumulo con gli altri redditi
- GENERALITA’
La Nota espone sinteticamente le nuove regole, ricavate dal sito WEB dell’Agenzia delle Entrate, poste in vigore nel 2019 relative all’applicazione della tassazione separata con la cosiddetta formula della Cedolare secca dei redditi derivanti dalla locazione di locali adibiti all’esercizio di attività di tipo commerciale, o, più precisamente, redditi da locazione di negozi e botteghe.
Il fine principale di questa Nota è quello di informare gli esercenti di attività di vendita, ristorazione ecc. dell’esistenza di questa modalità di tassazione per poter quindi stimolare i proprietari dei locali a loro affittati a usufruirne, riducendo contemporaneamente il canone di locazione: ovviamente questa operazione deve essere effettuata sotto la supervisione o meglio il controllo dei consulenti fiscali di entrambe le parti.
La Nota è completata da due allegati:
- il primo (Allegato A) riporta integralmente le informazioni relative alla Cedolare secca applicabili in generale a fabbricati e terreni ricavate del Sito WEB dell’Agenzia delle Entrate (in seguito denominata semplicemente AdE) al link:
Il testo è evidenziato in giallo nei punti più interessanti, che vengono in qualche modo ripresi da questa Nota. Questa approfondisce gli aspetti della nuova normativa fiscale inerenti i vantaggi e le condizioni di applicabilità, mentre non tratta quelli più pratici come le modalità di
- scelta
- registrazione
- pagamento
- il secondo (Allegato B) contiene un foglio di lavoro Excel con i dati e i calcoli di confronto, per la tassazione dei redditi, tra l’uso da una parte dell’ IRPEF pura e l’utilizzo, dall’altra, della tassazione mista IRPEF + Cedolare secca.
3. CEDOLARE SECCA PER IMMOBILI DATI IN AFFITTO A NEGOZI E BOTTEGHE: CARATTERISTICHE E DATI
- La Cedolare secca alternativa all’IRPEF è estesa ai redditi di locazione di negozi e botteghe
La Cedolare secca è una modalità di tassazione facoltativa e alternativa all’IRPEF che svincola il reddito d’affitto di un immobile dagli altri redditi del suo proprietario: questa modalità fiscale ora può essere sfruttata per gli immobili classificati in Categoria catastale C1 (negozi/botteghe). Questa novità è stata introdotta dal comma 59 dell’Art. 1 della Legge 145 del 30.12.2018 (vedi Capitolo 4 della presente Nota).
L’imposta del reddito del locale commerciale viene calcolata con un’aliquota fissa, imposta che quindi non è più soggetta al progressivo aumento previsto dai vari scaglioni di reddito dell’IRPEF al crescere degli introiti complessivi del suo proprietario (che possono includere altri proventi quali attività di lavoro dipendente o autonomo, pensione, altre locazioni immobiliari ecc.).
- Con la Cedolare secca non si devono pagare l’imposta di registro e quella di bollo sul contratto di locazione
Solo, però, se si opta per la cedolare secca all’inizio: se la si sceglie negli anni successivi le imposte di registro e bollo sono dovute e non più rimborsabili
- La Cedolare secca può essere scelta dalla persona fisica proprietaria del locale o che ha il diritto reale di godimento (ad es. l’usufrutto)
Può utilizzare la Cedolare secca il proprietario del locale commerciale o chi ne abbia il diritto di godimento, purché non lo affitti nell’esercizio di attività di impresa (cioè non esercitando attività imprenditoriale) o di arti e professioni. L’Allegato A di questa Nota nel paragrafo Locazioni brevi stabilisce che l’attività di locazione immobili diventa attività imprenditoriale se nell’anno si destinano a questo scopo più di quattro (4) immobili.
- L’imposta sostitutiva si calcola, per la Cedolare secca, applicando l’aliquota fissa del 21% sul canone di locazione annuo contrattuale.
Si noti che l’IRPEF per il primo scaglione di reddito, quello fino a 15˙000 €, stabilisce un’aliquota del 23%, che diventa 27%, 38% e 43% rispettivamente fino a 28 ˙000 €, 55 ˙000 € e 75 ˙000 € e 43% oltre i 75 ˙000 €
- Si può usufruire della Cedolare secca per i locali classificati
- nella categoria catastale C/1 e
- con una superficie non superiore a 600 metri quadrati pertinenze escluse
Nella categoria catastale C1 cono considerati i negozi e le botteghe. Questa categoria catastale comprende anche gli immobili che ospitano ristoranti, trattorie e bar (vedi Circolari del Ministero delle Finanze n. 127/39 – Quesiti 8, 12 e 17 – e n. 146/39) e locali occupati da barbieri, modiste, parrucchieri, orologiai etc. (vedi Circolare del Ministero delle Finanze n. 146 del 2.8.1939)
NOTA: l’allegato A precisa che questa innovazione fiscale è relativa ai locali adibiti ad attività commerciale, mentre la legge 145 del 2018 (comma 59 etc. etc.) stabilisce genericamente che è applicabile alle unità immobiliari classificate nella categoria catastale C/1.
- La Cedolare secca non si applica ai contratti di locazione con un conduttore (chi prende in affitto) che vi eserciti attività di impresa o di lavoro autonomo, salvo per i contratti di locazione di negozi e botteghe (*) con superficie limitata a 600 m2
(*) L’Allegato A dell’AdE non parla di negozi e botteghe ma di locali commerciali in contrasto con la nuova legge (vedi NOTA del precedente punto e.)
- La scelta della Cedolare secca implica la rinuncia alla facoltà di chiedere per tutta la durata dell’opzione l’aggiornamento del canone di locazione, incluso l’adeguamento secondo la variazione dell’indice dei prezzi al consumo accertata dall’ISTAT
Questa norma prevale anche se l’adeguamento del canone è previsto dal contratto di locazione
- Si può optare per la Cedolare secca sia alla prima registrazione del contratto sia negli anni successivi, in caso di affitti pluriennali.
Se l’opzione non viene esercitata all’inizio, la registrazione del contratto avviene secondo le regole ordinarie e vanno pagate le imposte di registro e di bollo, che non vengono rimborsate alla successiva comunicazione dell’avvenuta scelta dell’opzione della Cedolare secca (vedi anche il precedente punto b.
- In caso di proroga del contratto, se si intende continuare con la Cedolare secca, si deve confermare all’AdE la scelta della sua opzione contestualmente alla comunicazione di proroga
Queste comunicazioni all’AdE devono essere effettuate entro 30 giorni dalla scadenza del contratto o di una precedente proroga
- Le regole della Cedolare secca vanno rispettate per:
- tutto il periodo di validità del contratto di locazione o della proroga
- durante il quale la scelta dell’opzione viene mantenuta (vedi seguente punto k.)
Se l’opzione viene esercitata negli anni successivi al primo l’applicabilità di queste regole vale per il periodo residuo di validità del contratto
- Il locatore ha comunque la facoltà di revocare la scelta dell’opzione della Cedolare secca in ciascuna annualità contrattuale successiva a quella in cui è stata esercitata. Nelle annualità successive a questa revoca è sempre possibile esercitare nuovamente l’opzione, rientrando nel regime della Cedolare secca.
- La comunicazione della revoca dell’opzione della Cedolare secca deve avvenire entro 30 giorni dalla scadenza dell’annualità precedente: la revoca comporta il versamento dell’imposta di registro eventualmente dovuta
- Il reddito del locale assoggettato alla Cedolare secca
- è escluso dal reddito complessivo
- deve essere compreso nel reddito ai fini del riconoscimento del diritto a usufruire di deduzioni, detrazioni e benefici di qualsiasi titolo condizionati dall’ammontare del reddito totale e della determinazione della loro entità
Serve alla determinazione
- dell’Isee,
- del reddito per essere considerato a carico
- etc.
- su tale reddito e sulla cedolare stessa non valgono oneri deducibili e detrazioni
- Testo del Comma 59 dell’Art. 1 della Legge n. 145 del 31.12.2018
Il canone di locazione relativo ai contratti stipulati nell’anno 2019, aventi ad oggetto unità immobiliari classificate nella categoria catastale C/1, di superficie fino a 600 metri quadrati, escluse le pertinenze, e le relative pertinenze locate congiuntamente, può, in alternativa rispetto al regime ordinario vigente per la tassazione del reddito fondiario ai fini dell’imposta sul reddito delle persone fisiche, essere assoggettato al regime della cedolare secca, di cui all’articolo 3 del decreto legislativo 14 marzo 2011, n. 23, con l’aliquota del 21 per cento. Tale regime non è applicabile ai contratti stipulati nell’anno 2019, qualora alla data del 15 ottobre 2018 risulti in corso un contratto non scaduto, tra i medesimi soggetti e per lo stesso immobile, interrotto anticipatamente rispetto alla scadenza naturale.
- VALUTAZIONE DEL RISPARMIO SULLE IMPOSTE NELL’USO DELLA TASSAZIONE MISTA IRPEF + CEDOLARE SECCA IN LUOGO DELLA TASSAZIONE PURA IRPF
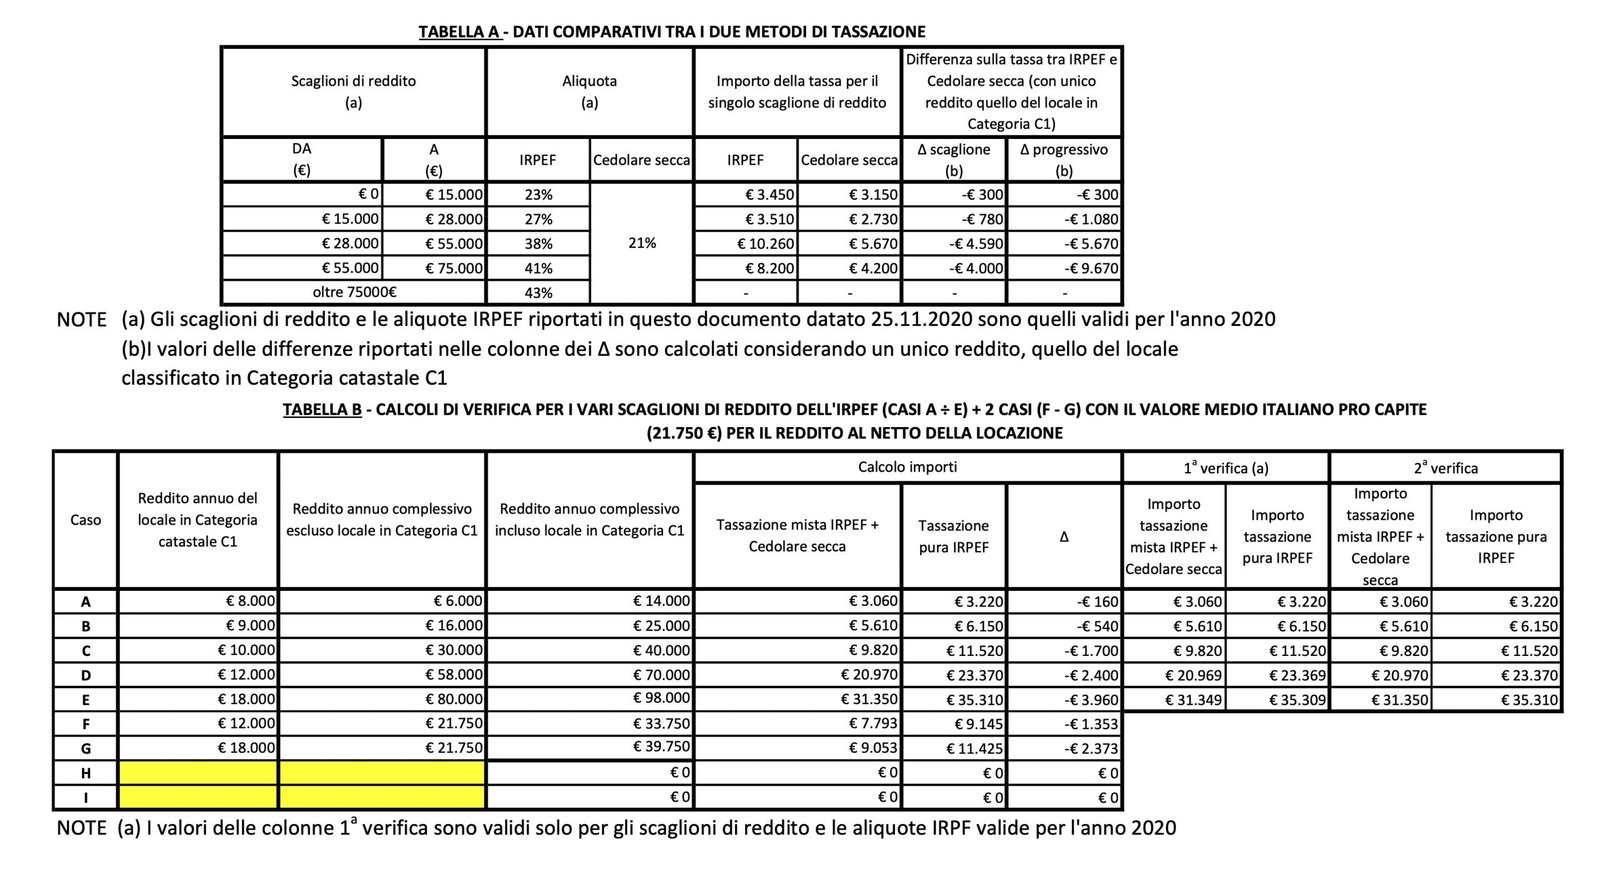
L’Allegato B è un foglio di calcolo Excel, preceduto da una presentazione esplicativa, che consente la valutazione del risparmio consentito, per i locali classificati in Categoria catastale C1, dall’applicazione dell’opzione della Cedolare secca in funzione dei vari redditi del suo proprietario.
Il calcolo di questo risparmio è effettuato dalla Tabella B e l’utente può effettuare l sua valutazione utilizzando i 2 casi di calcolo ai righi H e I inserendo, per ciascun caso, i dati nelle caselle evidenziate in giallo.
Nei casi ai righi F e G è stata effettuata la valutazione inserendo nei calcoli, per l’importo del reddito annuo complessivo escluso il locale, il valore medio annuo dei contribuenti in Italia (21˙750 €) e considerando un reddito del locale pari a 12˙000 € e 18˙000 €: con questi dati si ha, rispettivamente, un risparmio sull’imposizione fiscale pari a 1353€ e 2372€.
ALLEGATO A
NOTA: Informazioni riprese integralmente dal Sito WEB dell’Agenzia delle Entrate (vedi link al Cap. 2 Generalità)
- Cedolare secca – Che cos’è
La “cedolare secca” è un regime facoltativo, che si sostanzia nel pagamento di un’imposta sostitutiva dell’Irpef e delle addizionali (per la parte derivante dal reddito dell’immobile). In più, per i contratti sotto cedolare secca non andranno pagate l’imposta di registro e l’imposta di bollo, ordinariamente dovute per registrazioni, risoluzioni e proroghe dei contratti di locazione. La cedolare secca non sostituisce l’imposta di registro per la cessione del contratto di locazione.
La scelta per la cedolare secca implica la rinuncia alla facoltà di chiedere, per tutta la durata dell’opzione, l’aggiornamento del canone di locazione, anche se è previsto nel contratto, inclusa la variazione accertata dall’Istat dell’indice nazionale dei prezzi al consumo per le famiglie di operai e impiegati dell’anno precedente.
- Attenzione: è possibile optare per la cedolare secca sia alla registrazione del contratto sia negli anni successivi, in caso di affitti pluriennali. Quando l’opzione non viene esercitata all’inizio, la registrazione segue le regole ordinarie; in questo caso, le imposte di registro e di bollo sono dovute e non sono più rimborsabili.
In caso di proroga del contratto, è necessario confermare l’opzione della cedolare secca contestualmente alla comunicazione di proroga. La conferma dell’opzione deve essere effettuata entro 30 giorni dalla scadenza del contratto o di una precedente proroga.
- Chi può scegliere la cedolare secca
Possono optare per il regime della cedolare secca le persone fisiche titolari del diritto di proprietà o del diritto reale di godimento (per esempio, usufrutto), che non locano l’immobile nell’esercizio di attività di impresa o di arti e professioni.
Locazioni brevi
Può optare per la cedolare secca al 21% anche chi si avvale del regime delle locazioni brevi.
Per contratto di locazione breve si intende un contratto di locazione di immobile a uso abitativo, di durata non superiore a 30 giorni, stipulato da persone fisiche, al di fuori dell’esercizio di attività d’impresa. A esso sono equiparati i contratti di sublocazione e quelli di concessione in godimento a terzi a titolo oneroso da parte del comodatario.
Dal 2021 l’applicabilità è prevista solo se nell’anno si destinano a questa finalità al massimo quattro appartamenti; oltre tale soglia, l’attività, da chiunque esercitata, si considera svolta in forma imprenditoriale.
- Per quali immobili
L’opzione può essere esercitata per unità immobiliari appartenenti alle categorie catastali da A1 a A11 (esclusa l’A10 – uffici o studi privati) locate a uso abitativo e per le relative pertinenze, locate congiuntamente all’abitazione, oppure con contratto separato e successivo rispetto a quello relativo all’immobile abitativo, a condizione che il rapporto di locazione intercorra tra le medesime parti contrattuali, nel contratto di locazione della pertinenza si faccia riferimento al quello di locazione dell’immobile abitativo e sia evidenziata la sussistenza del vincolo pertinenziale con l’unità abitativa già locata.
In caso di contitolarità dell’immobile l’opzione deve essere esercitata distintamente da ciascun locatore.
I locatori contitolari che non esercitano l’opzione sono tenuti al versamento dell’imposta di registro calcolata sulla parte del canone di locazione loro imputabile in base alle quote di possesso. Deve essere comunque versata l’imposta di bollo sul contratto di locazione.
L’imposta di registro deve essere versata per l’intero importo stabilito nei casi in cui la norma fissa l’ammontare minimo dell’imposta dovuta.
L’opzione per la cedolare secca può essere fatta anche per i contratti di locazione di tipo strumentale stipulati nel 2019. I locali commerciali devono essere classificati nella categoria catastale C/1 e avere una superficie fino a 600 metri quadrati, escluse le pertinenze. L’aliquota applicabile è del 21%.
- Quali inquilini
Il regime della cedolare non può essere applicato ai contratti di locazione conclusi con conduttori che agiscono nell’esercizio di attività di impresa o di lavoro autonomo, indipendentemente dal successivo utilizzo dell’immobile per finalità abitative di collaboratori e dipendenti, salvo quanto previsto per i locali commerciali classificati nella categoria C1 (novità introdotta dalle legge di bilancio 2019 –comma 59 dell’articolo 1 della legge n. 145 del 30 dicembre 2018 – pdf).
L’opzione può essere esercitata anche per le unità immobiliari abitative, locate nei confronti di cooperative edilizie per la locazione o enti senza scopo di lucro, purché sublocate a studenti universitari e date a disposizione dei comuni con rinuncia all’aggiornamento del canone di locazione o assegnazione (Dl 47/2014).
- Quanto dura l’opzione
L’opzione comporta l’applicazione delle regole della cedolare secca per l’intero periodo di durata del contratto (o della proroga) o, nei casi in cui l’opzione sia esercitata nelle annualità successive alla prima, per il residuo periodo di durata del contratto.
Il locatore ha comunque la facoltà di revocare l’opzione in ciascuna annualità contrattuale successiva a quella in cui è stata esercitata. Così come è sempre possibile esercitare nuovamente l’opzione, nelle annualità successive alla revoca, rientrando nel regime della cedolare secca.
La revoca deve essere effettuata entro 30 giorni dalla scadenza dell’annualità precedente e comporta il versamento dell’imposta di registro, eventualmente dovuta.
In caso di proroga del contratto, è necessario confermare l’opzione della cedolare secca contestualmente alla comunicazione di proroga. La conferma dell’opzione deve essere effettuata nel termine previsto per il versamento dell’imposta di registro, cioè entro 30 giorni dalla scadenza del contratto o di una precedente proroga. In caso di risoluzione del contratto, l’imposta di registro non è dovuta se tutti i locatori hanno optato per il regime della cedolare secca. Tuttavia, è necessario comunicare la risoluzione anticipata presentando all’ufficio dove è stato registrato il contratto il modello RLI debitamente compilato.
- Quanto si paga
L’imposta sostitutiva si calcola applicando un’aliquota del 21% sul canone di locazione annuo stabilito dalle parti.
E’ prevista un’aliquota ridotta al 10% per i contratti di locazione a canone concordato relativi ad abitazioni ubicate:
- nei comuni con carenze di disponibilità abitative (articolo 1, comma 1, lettere a) e b) del decreto legge 551/1988). Si tratta, in pratica, dei comuni di Bari, Bologna, Catania, Firenze, Genova, Milano, Napoli, Palermo, Roma, Torino e Venezia e dei comuni confinanti con gli stessi nonché degli altri comuni capoluogo di provincia
- nei comuni ad alta tensione abitativa individuati dal Cipe.
- Effetti della cedolare sul reddito
Il reddito assoggettato a cedolare:
- è escluso dal reddito complessivo
- sul reddito assoggettato a cedolare e sulla cedolare stessa non possono essere fatti valere rispettivamente oneri deducibili e detrazioni
il reddito assoggettato a cedolare deve essere compreso nel reddito ai fini del riconoscimento della spettanza o della determinazione di deduzioni, detrazioni o benefici di qualsiasi titolo collegati al possesso di requisiti reddituali (determinazione dell’Isee, determinazione del reddito per essere considerato a carico).
- Come si sceglie
L’opzione per il regime della cedolare secca può essere esercitata alla registrazione del contratto o nelle annualità successive.
Alla registrazione del contratto l’opzione deve essere effettuata con il modello RLI utilizzato per la registrazione dell’atto stesso.
L’opzione nelle annualità successive va esercitata, entro 30 giorni dalla scadenza dell’annualità precedente utilizzando il modello RLI. Allo stesso modo, si può scegliere la cedolare in sede di proroga, anche tacita, del contratto di locazione sempre entro 30 giorni dal momento della proroga.
L’esercizio o la modifica dell’opzione può essere effettuata:
- utilizzando i servizi telematici dell’Agenzia (software RLI o RLI-web)
- presentando il modello RLI, debitamente compilato, allo stesso ufficio dove è stato registrato il contratto.
Per i contratti per i quali non c’è l’obbligo di registrazione in termine fisso (locazioni “brevi”, di durata complessiva nell’anno non superiore a 30 giorni), il locatore può applicare la cedolare secca direttamente nella dichiarazione dei redditi relativa al periodo d’imposta nel quale è prodotto il reddito, oppure esercitare l’opzione in sede di registrazione in caso d’uso o di registrazione volontaria del contratto.
Chi decide di avvalersi della cedolare secca ha l’obbligo di comunicarlo preventivamente all’inquilino con lettera raccomandata. Con la comunicazione il locatore rinuncia alla facoltà di chiedere l’aggiornamento del canone, anche se era previsto nel contratto, incluso quello per adeguamento Istat. Per i contratti di locazione di durata complessiva nell’anno inferiore a trenta giorni (per i quali non vige l’obbligo di registrazione) e per quelli in cui è indicata espressamente la rinuncia, a qualsiasi titolo, all’aggiornamento del canone, non è necessario inviare al conduttore alcuna comunicazione.
- Come registrare il contratto
Quando si sceglie la cedolare fin dall’inizio, il contratto di locazione può essere registrato entro 30 giorni dalla stipula o, se anteriore, dalla data di decorrenza del contratto con il modello RLI:
- utilizzando i servizi telematici dell’Agenzia
- richiedendo la registrazione in ufficio
- incaricando un intermediario abilitato (professionisti, associazioni di categoria, Caf, ecc).
I nuovi contratti di locazione devono contenere una clausola con la quale il conduttore dichiara di aver ricevuto le informazioni e la documentazione, comprensiva dell’attestato, sull’attestazione della prestazione energetica dell’edificio (APE). La copia dell’APE deve essere, inoltre, allegata al contratto, fatta eccezione per i casi di locazione di singole unità immobiliari (Dl 145/2013)
- Come si paga
Se si opta per la cedolare secca, alla registrazione del contratto non vanno versate l’imposta di registro e l’imposta di bollo.
Per l’imposta sostitutiva, scadenze e modalità (acconto e saldo) sono le stesse dell’Irpef.
A cambiare è la misura dell’acconto, pari al 95% dell’imposta dovuta per l’anno precedente (dal 2021 passerà al 100%).
In generale, l’acconto non si paga nel primo anno di esercizio dell’opzione per la cedolare secca, poiché manca la base imponibile di riferimento, cioè l’imposta sostitutiva dovuta per il periodo precedente.
Passando alle regole specifiche, il pagamento dell’acconto, da eseguire se la cedolare per l’anno precedente supera i 51,65 euro, va effettuato:
- in un’unica soluzione, entro il 30 novembre, se l’importo è inferiore a 257,52 euro
- in due rate, se l’importo è superiore a 257,52 euro:
- la prima, pari al 40% dell’acconto complessivamente dovuto, entro il 30 giugno
- la seconda, il restante 60%, entro il 30 novembre
Tuttavia, le due rate di acconto sono uguali, cioè entrambe del 50%, per i contribuenti che, contestualmente, esercitano attività per le quali sono stati approvati gli ISA, prescindendo dal fatto che li applichino o meno, e dichiarano ricavi o compensi di ammontare non superiore al limite stabilito dal decreto ministeriale di approvazione. Ricorrendo tali condizioni, la regola si applica anche a coloro che:
- applicano il regime forfetario agevolato (articolo 1, commi 54-89, legge n. 190/2014)
- applicano il regime fiscale di vantaggio per l’imprenditoria giovanile e lavoratori in mobilità (articolo 27, commi 1 e 2, decreto legge n. 98/2011)
- determinano il reddito con altre tipologie di criteri forfetari
- ricadono nelle altre cause di esclusione dagli ISA.
Il saldo si versa entro il 30 giugno dell’anno successivo a quello cui si riferisce, o entro il 31 luglio, con la maggiorazione dello 0,40%.
Per il versamento della cedolare secca, con F24, vanno utilizzati i codici:
- 1840: Cedolare secca locazioni – Acconto prima rata
- 1841: Cedolare secca locazioni – Acconto seconda rata o unica soluzione
- 1842: Cedolare secca locazioni – Saldo
La cedolare secca è “compensabile” con le regole ordinarie
- Modello e istruzioni
Modello e istruzioni RLI: aggiornati il 3 luglio 2020. Motivi dell’aggiornamento – pdf
Modello RLI – pdf – Richiesta di registrazione e adempimenti successivi
Istruzioni per la compilazione – pdf
Modello RR
Il modello RR (Elenco contratti) deve essere utilizzato quando i contratti sono più di uno dai contribuenti che registrano in ufficio.
Modello RR (Richiesta di registrazione) – pdf
- Normativa e prassi
Normativa
Decreto Presidente della Repubblica 26 aprile 1986, n. 131 – pdf – Testo Unico delle disposizioni concernenti l’imposta di Registro.
Articolo 3 decreto legislativo 14 marzo 2011, n. 23 – pdf – Cedolare secca sugli affitti
Decreto legge del 28 marzo 2014 n. 47 – pdf – Misure urgenti per l’emergenza abitativa, per il mercato delle costruzioni e per Expo 2015 (Pubblicato in Gazzetta Ufficiale n. 73 del 28 marzo 2014)
Articolo 1, comma 6, legge n. 160/2019 – pdf – Legge di bilancio 2020
Articolo 1, commi da 595 a 597 della Legge n. 178/2020: apre una nuova finestra – Bilancio di previsione dello Stato per l’anno finanziario 2021 e bilancio pluriennale per il triennio 2021-2023
Attenzione: gli articoli di leggi, decreti, decreti legislativi, ecc. potrebbero essere stati modificati da successivi interventi normativi. Consultare il testo attualmente in vigore utilizzando il motore di ricerca della Documentazione economica e finanziaria: apre una nuova finestra
Provvedimento del 7 aprile 2011 – pdf – Modalità di esercizio dell’opzione per l’applicazione del regime della cedolare secca, modalità di versamento dell’imposta e altre disposizioni di attuazione della disposizione di cui all’articolo 3 del decreto legislativo 14 marzo 2011, n. 23. Approvazione dei modelli per l’ esercizio della opzione
Provvedimento del 19 marzo 2019 – pdf – Approvazione del modello per la “Richiesta di registrazione e adempimenti successivi – contratti di locazione e affitto di immobili” (modello RLI), delle relative istruzioni e delle specifiche tecniche per la trasmissione telematica
Prassi
Risoluzione n. 93 del 12 novembre 2019 – pdf – Articolo 58 del decreto-legge 26 ottobre 2019, n. 124 – Versamenti in acconto – Chiarimenti
Risoluzione n. 50 del 17 maggio 2019 – pdf – Consulenza giuridica – Ambito applicativo del regime della cedolare secca sul reddito da locazione degli immobili ad uso commerciale (articolo 1, comma 59 della legge 30 dicembre 2018, n. 145)
Risoluzione n. 115 del 1 settembre 2017 – pdf – Art. 3, comma 3, D.lgs n. 23 del 2011 – sanzione per omessa o tardiva comunicazione relativa alla proroga del contratto di locazione in regime di cedolare secca – applicabilità del ravvedimento operoso – rinuncia all’aumento del canone – chiarimenti
Risoluzione n. 83 del 22 novembre 2013 – pdf – Registrazione contratti di locazione a seguito dell’introduzione dell’obbligo di allegazione dell’Attestato di prestazione energetica (APE)
Circolare n. 47 del 20 dicembre 2012 – pdf – Questioni interpretative in merito all’applicazione dell’articolo 3 del decreto legislativo 14 marzo 2011, n. 23, (c.d. “cedolare secca”) e dell’articolo 2 del decreto legge 2 marzo 2012, n. 16, convertito, con modificazioni, nella legge 26 aprile 2012, n. 44 (c.d. “remissione in bonis”)
Circolare n. 20 del 04 giugno 2012 – pdf – Cedolare secca sugli affitti: risposte ai quesiti dei contribuenti
Circolare n. 26 del 1 giugno 2011 – pdf – Cedolare secca sugli affitti – Articolo 3 del decreto legislativo 14 marzo 2011, n. 23 (Disposizioni in materia di federalismo fiscale municipale) – Primi chiarimenti
ALLEGATO B
Questo Allegato B contiene, nella pagina seguente, un foglio di lavoro Excel con i dati e i calcoli comparativi, per la tassazione dei redditi, nei due metodi alternativi previsti dall’Agenzia delle Entrate (in seguito denominata semplicemente AdE)
- quello con l’uso dell’ IRPEF pura sull’ammontare complessivo dei redditi, incluso quello di negozi e botteghe
- l’altro con l’utilizzo della tassazione mista IRPEF + Cedolare secca, quest’ultima per i soli redditi derivanti dall’affitto di locali classificati nella Categoria catastale C1
La prima parte del foglio di lavoro Excel (Tabella A) contiene i dati comparativi e il calcolo dell’imposta – considerando come unico reddito quello della locazione del negozio/bottega – per i due metodi citati con la valutazione del risparmio che si ottiene utilizzando il metodo misto IRPEF + Cedolare secca.
La seconda parte del foglio (Tabella B) contiene:
- i conti di verifica del procedimento di calcolo utilizzato per definire l’importo della tassazione con i due metodi previsti da AdE. Questi calcoli sono sviluppati con un algoritmo che contiene una serie di condizioni concatenate per stabilire lo scaglione di reddito dell’IRPEF da considerare per il singolo caso di calcolo: i casi di calcolo da A a E consentono di verificare il corretto funzionamento di questo algoritmo e la verifica è effettuata con due metodologie (colonne “1a verifica” e “2a verifica”). Tutte le verifiche sono state effettuate con successo
- il computo dell’importo della tassazione con i due metodi previsti da AdE per due casi (casi F e G) per i quali
- il reddito annuo complessivo escluso quello del negozio/bottega assume il valore del reddito medio pro capite tra tutti i contribuenti Italiani desunto dai dati riportati dal quotidiano Il Sole 24 Ore e cioè 21˙750,00€ e
- il reddito annuo ipotizzato del negozio/bottega e il ∆ (il risparmio) di conseguenza calcolato hanno rispettivamente i seguenti importi
- Caso F: 12˙000€ (reddito ipotizzato) e 1353€ (risparmio sull’imposizione fiscale complessiva)
- Caso G: 18˙000€ e 2372€
- 2 righi (casi H e I) che consentono al lettore di effettuare altre due simulazioni inserendo nelle caselle della seconda e terza colonna (evidenziate in giallo) i valori ipotizzati del reddito annuo del negozio/bottega (2a colonna) e quello del reddito annuo complessivo escluso il negozio/bottega e (3a colonna).
Per effettuare queste ulteriori simulazioni il lettore deve aprire il programma Excel “cliccando” due volte nella pagina delle tabelle. Il foglio di lavoro è protetto per evitare che il lettore, nell’effettuare le sue simulazioni, modifichi inavvertitamente i dati di AdE o qualcuno degli algoritmi utilizzati: il lettore ha solo la facoltà di inserire i dati dei redditi nelle caselle evidenziate in giallo. Inoltre nella Tabella A possono essere variati gli scaglioni di reddito e i valori delle aliquote IRPEF in caso di modifiche stabilite nelle prossime Leggi di Bilancio.
Il lettore, per uscire dal programma Excel, deve semplicemente “cliccare” su una qualsiasi posizione di una pagina diversa da quella delle tabelle. Se, nell’eseguire i calcoli, si utilizza il cursore verticale del riquadro di Excel per raggiungere le celle in cui inserire i dati, alla fine si devono preventivamente riportare le due tabelle A e B nella posizione iniziale per visualizzarle correttamente nel documento di Word (per evitare questa complicazione è meglio utilizzare il cursore di Word al bordo estremo a destra dello schermo).
I calcoli dell’imposta nelle due Tabelle A e B sono ovviamente effettuati al netto di detrazioni e deduzioni